

Verlaagd box 2-tarief vanaf 2027: wel of niet benutten?
Internetconsultatie Zelfstandigenwet
Het Ministerie van Sociale Zaken en Werkgelegenheid heeft een internetconsultatie gestart over de Zelfstandigenwet. Met deze wet geeft het kabinet antwoord op de fundamentele vraag: wanneer kan ik in ieder geval met en als zelfstandige(n) werken? En is er dus géén sprake van loondienst.
Rechtbank Den Haag oordeelt dat de terbeschikkingstelling van optometristen aan zorgverleners niet onder de medische vrijstelling van art. 11 lid 1 onderdeel g Wet OB 1968 valt. De fiscale eenheid heeft terecht 21% omzetbelasting afgedragen over deze diensten.
Rechtbank Gelderland oordeelt dat giften aan niet in Nederland gevestigde instellingen zonder ANBI-status niet aftrekbaar zijn. De giftenaftrekregeling is ook niet in strijd met het Unierecht.
De Afdeling bestuursrechtspraak van de Raad van State oordeelt dat de Minister van Financiën een nieuw besluit moet nemen op het verzoek van belanghebbenden of zij voorkomen op zwarte lijsten van de Belastingdienst.
Rechtbank Gelderland oordeelt dat de helft van de TOZO-uitkering tot het belastbare inkomen van X behoort, omdat het recht op bijstand op grond van de Participatiewet gehuwden gezamenlijk toekomt.
Hof Den Haag oordeelt dat de in aanmerking te nemen termijn voor immateriële schadevergoeding wegens overschrijding van de redelijke termijn eindigt op het moment dat de rechtbank uitspraak doet en niet op het moment van bekendmaking via het webportaal van de rechtspraak.
Alle nieuwsberichten en opiniestukken over het belastingpakket 2027 overzichtelijk bij elkaar.
De akte van rectificatie als bedoeld in art. 45 lid 2 van de Wet op het Notarisambt is bedoeld om kennelijke fouten en kennelijke misslagen in de tekst van de akte te herstellen, niet om achteraf juridische of fiscale uitkomsten te wijzigen. De Belastingdienst signaleert in de praktijk van de schenk- en erfbelasting een toename van rectificatieakten die verder gaan dan waarvoor de wet ruimte biedt.
Belastingadviseurs die klanten hebben voor wie zij gebruikmaken van de Vooraf Ingevulde Aangifte (VIA), hebben een actieve doorlopende machtiging nodig om automatisch VIA-gegevens te blijven ontvangen. De uiterste datum waarop een actieve doorlopende machtiging aanwezig moet zijn, is vervroegd van 1 december naar 1 november 2026.

Het kabinet is bereid om de plannen voor de box 3-heffing te wijzigen, zodat kleine spaarders en beleggers ontzien worden. Dat heeft minister Heinen van Financiën gezegd tijdens de Algemene Financiële Beschouwingen vandaag.
Opinie
Verlaagd box 2-tarief vanaf 2027: wel of niet benutten?
Het kabinet-Jetten heeft plannen om het tarief in de hoge box 2-schijf van 31% in de jaren 2027 tot en met 2030 met 1,8 procentpunt te verlagen naar 29,2%. Het lijkt erop dat er geen maximum wordt gesteld aan het dividendbedrag dat tegen het verlaagde tarief belast mag worden. De lage schijf met een tarief van 24,5% tot € 69.607 (2027) per persoon blijft ongewijzigd. Dit staat vermeld in een Kamerbrief van de staatssecretaris van Financiën van 29 september 2026. “Dit stimuleert ondernemers om tegen een lager tarief vastzittend vermogen uit hun onderneming te halen en heeft een positief effect op het EMU-saldo”, aldus de Kamerbrief.
Spiegelbeeld of lachspiegel?
Afgelopen voorjaar heeft de Staatssecretaris van Financiën met toepassing van de hardheidsclausule kwijtschelding verleend van overdrachtsbelasting over de verkrijging van de economische eigendom van een bouwterrein (zie V-N 2026/23.14). Deze verkrijging werd enkele maanden later gevolgd door de juridische levering, die aan BTW was onderworpen. Volgens de staatssecretaris was de samenloopvrijstelling niet van toepassing op ‘de econoom’, omdat op het tijdstip van de verkrijging geen sprake was van samenloop van overdrachtsbelasting en BTW.
Het beste fiscale Kamerlid
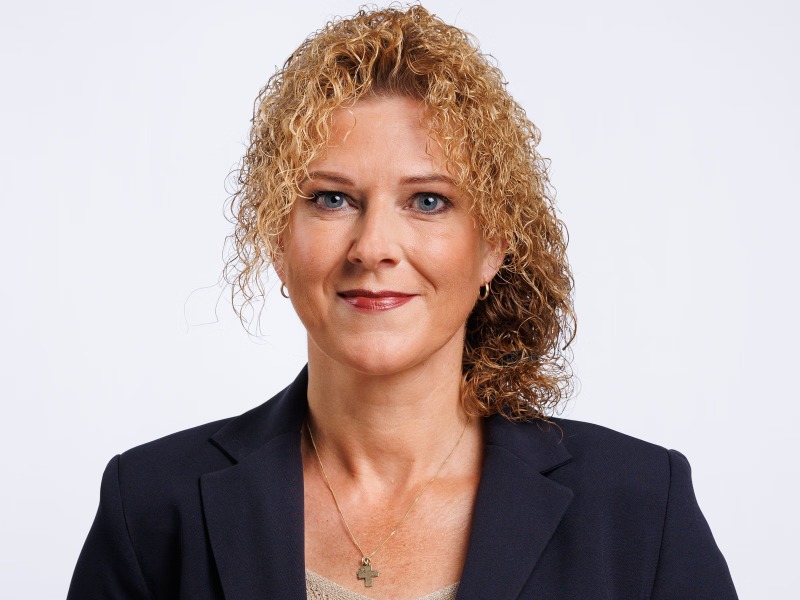
Inge van Dijk (CDA, zie foto hierboven) mag zichzelf dit jaar het beste fiscale Kamerlid noemen. In aanloop naar de Algemene Financiële Beschouwingen kreeg Van Dijk de ‘Belastingbetalersbokaal’ overhandigd. Met deze jaarlijkse prijs wil de Bond voor Belastingbetalers aandacht vragen voor het werk van de fiscale experts in het parlement én wordt het Kamerlid beloond dat het meest heeft bijgedragen aan het “zinnig, zuinig en zorgvuldig omgaan met het belastinggeld”. Dit jaar heeft de vakjury Van Dijk als winnaar aangewezen. Doorslaggevend was daarbij haar tomeloze inzet ten aanzien van de fiscale rechtsbescherming van belastingplichtigen – een onderwerp dat ze constant hoog op de politieke agenda houdt.
Belastingdienst waarschuwt voor oneigenlijk gebruik van rectificatieakte
De akte van rectificatie als bedoeld in art. 45 lid 2 van de Wet op het Notarisambt is bedoeld om kennelijke fouten en kennelijke misslagen in de tekst van de akte te herstellen, niet om achteraf juridische of fiscale uitkomsten te wijzigen. De Belastingdienst signaleert in de praktijk van de schenk- en erfbelasting een toename van rectificatieakten die verder gaan dan waarvoor de wet ruimte biedt.
Deadline doorlopende machtiging VIA vervroegd naar 1 november
Belastingadviseurs die klanten hebben voor wie zij gebruikmaken van de Vooraf Ingevulde Aangifte (VIA), hebben een actieve doorlopende machtiging nodig om automatisch VIA-gegevens te blijven ontvangen. De uiterste datum waarop een actieve doorlopende machtiging aanwezig moet zijn, is vervroegd van 1 december naar 1 november 2026.

[Vacature] Ben jij de fiscalist die onze praktische content naar een next level brengt?
Wil jij de belastingadviseur verder helpen in de zoektocht naar dat ene juiste advies, of die ene handige tool om een lastige berekening uit te voeren? Ja? Dat komt goed uit, want wij, het fiscale vakredactieteam van Wolters Kluwer, zijn op zoek naar een collega direct toepasbare fiscale content! De pluspunten van deze baan in een kernzin: afwisseling (niet alléén fiscaliteit), inhoud, creativiteit, geen uren schrijven en topfiscalisten in je netwerk.